

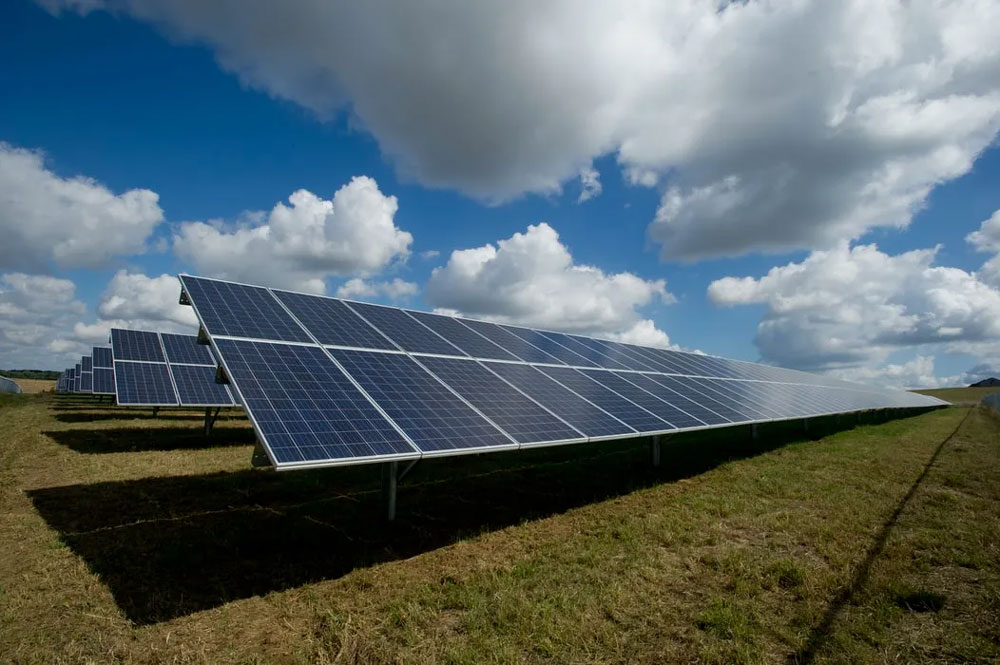
De enero a mayo de 2020, la escala de exportaciones de módulos fotovoltaicos de China alcanzó los 26,2 GW, una disminución de 2,82 GW con respecto a los 29,02 GW del mismo período del año anterior, lo que redujo la caída al 10,76%. El impacto de la epidemia en los mercados extranjeros se produjo principalmente en el segundo trimestre, la epidemia en el extranjero llevó al aplazamiento de la demanda del mercado en Sudamérica, India, Francia y otros mercados extranjeros.
Y China es el mayor productor mundial de productos fotovoltaicos y la principal demanda de productos fotovoltaicos proviene de los mercados extranjeros. La disminución de la capacidad de instalación en los mercados extranjeros tiene cierto impacto en la industria nacional de fabricación de energía fotovoltaica, y la distribución en el mercado extranjero de las empresas fotovoltaicas se ha ralentizado. El impacto de la epidemia en los pequeños fabricantes es mucho mayor que en los fabricantes líderes, lo que a su vez ha provocado que muchos pequeños fabricantes que utilizaban la antigua capacidad cierren o se retiren, lo que aumentará aún más la concentración de la industria. A medida que el precio de los productos fotovoltaicos continúa bajando y el coste de la generación de energía continúa reduciéndose, la generación de energía fotovoltaica se utiliza cada vez más en más países, debido a la dinámica de la epidemia mundial y al proceso de reinicio económico en diferentes países, la tendencia de polarización de la demanda de energía fotovoltaica en el extranjero ha surgido gradualmente, y el mercado mundial de exportación de energía fotovoltaica también se fragmentará aún más. Surgieron cambios positivos en el número total y Estructuras de los mercados extranjeros
Desde la perspectiva de los datos de exportación, las exportaciones han mostrado una tendencia acelerada desde la segunda mitad de 2017, y los datos de exportación de componentes de 2014 a 2016 fueron más volátiles, pero desde 2017, ha habido un crecimiento significativo en las exportaciones de componentes, y debido a la gran caída en los precios de la cadena industrial en 2018, que estimuló la demanda en el extranjero, se realizaron 39,2 GW de exportaciones de componentes en 2018, un 51,9% más que el año anterior, y el volumen total de exportaciones de componentes en 2019 es de 66,3 GW, un 43,5% más que el año anterior.
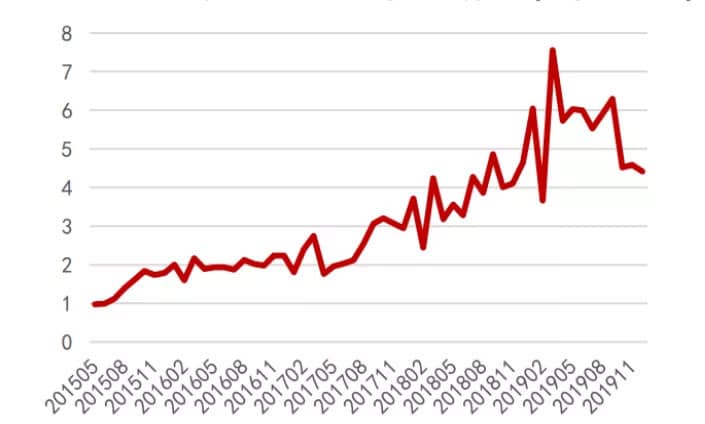
La escala de exportación de módulos fotovoltaicos ha crecido rápidamente desde 2017 (Unidad: GW)
La concentración del mercado de exportación de módulos fotovoltaicos continúa disminuyendo
CR5 fue del 67,1 % en 2017, del 53 % en 2018 y del 36,3 % en 2019, lo que indica que los países emergentes con instalaciones fotovoltaicas están en aumento y las instalaciones globales muestran una situación de florecimiento en múltiples puntos. La reducción de la concentración disminuirá la dependencia de la cadena de la industria de un solo mercado, lo que será más propicio para el desarrollo saludable del mercado.
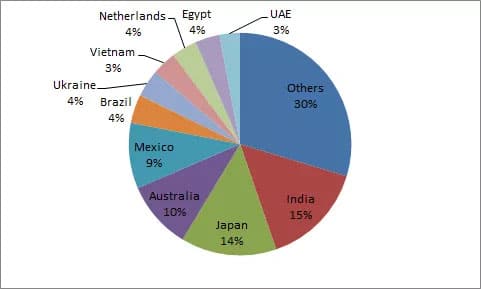
Exportaciones de 12.990 millones de dólares estadounidenses en 2018
Auge multipunto en los mercados extranjeros
Las exportaciones totales de módulos fotovoltaicos de enero a diciembre de 2019 fueron de 57,3 GW, un 53,0 % más que el año anterior, con Países Bajos, Vietnam, España, Brasil, Ucrania, Alemania, Portugal y Japón creciendo a un ritmo mayor que el año anterior. El rápido descenso del coste de la energía fotovoltaica está poniendo de relieve su sólida rentabilidad en cada vez más países.
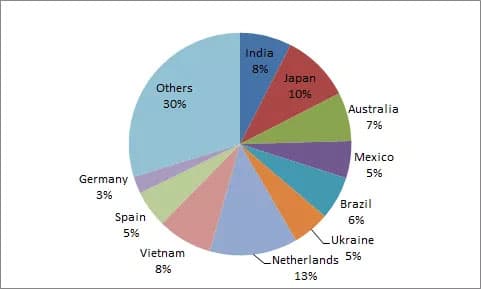
Exportaciones de 17.31 mil millones de dólares estadounidenses en 2019
Productos de exportación bajo la cuarentena epidémica reforzada
La epidemia llevará al fortalecimiento de la cuarentena de productos de exportación, o a un retroceso a corto plazo del comercio exterior de productos fotovoltaicos. Pero a mediano y largo plazo, el área de paridad del mercado en el extranjero se expandirá aún más, la demanda de instalación continuará siendo fuerte, y las centrales eléctricas extranjeras y los fabricantes nacionales en su mayoría firmaron acuerdos de pedidos a largo plazo, la cuarentena de exportación de productos a corto plazo en el cronograma de entrega o se pospuso, pero no afecta la demanda del mercado a mediano y largo plazo.
Desde la perspectiva de la cadena de la industria fotovoltaica global, China ha ocupado firmemente la posición de liderazgo en la cadena de la industria fotovoltaica. Los datos publicados por la Asociación China de la Industria Fotovoltaica muestran que, a partir de 2019, China ha ocupado el primer lugar en el mundo en términos de nuevas instalaciones durante siete años consecutivos, el primer lugar en instalaciones acumuladas durante cinco años consecutivos, el primer lugar en producción de polisilicio durante nueve años consecutivos y el primer lugar en producción de módulos durante 13 años consecutivos. En 2019, la participación de China en la producción mundial de silicio, obleas, células y módulos fue del 67%, 98%, 83% y 77%, respectivamente. La producción de cada segmento continúa aumentando de manera constante.
Mientras tanto, los gigantes del silicio en el extranjero están en dificultades comerciales y se espera que la sustitución local se acelere. WACKER y OCI son dos de las mayores empresas de silicio en el extranjero, y la rentabilidad del negocio de polisilicio de ambas compañías mostró una disminución significativa en 2019 en medio de una importante disminución interanual en los precios del silicio.
En general, la brecha de tecnología y calidad de producto entre las empresas de silicio nacionales y los gigantes en el extranjero continúa reduciéndose, con claras ventajas de costos. Bajo el impacto de la capacidad de silicio a gran escala y bajo costo, los precios del polisilicio continuaron disminuyendo en 2019 a pesar del crecimiento más rápido de las nuevas instalaciones fotovoltaicas en todo el mundo.
Debido al aumento en la proporción de monocristalino en el lado de la demanda, la disminución del precio del material denso es significativamente menor en comparación con el material disperso. Después de que OCI minimice claramente la producción de polisilicio de grado solar en su base de Corea del Sur, se espera que la proporción de silicio importado en China se reduzca aún más en el futuro. En el futuro, la alta eficiencia y confiabilidad no serán los únicos indicadores de los productos fotovoltaicos. Los requisitos de inteligencia, ligereza e integración con los edificios harán que los productos sean más diversificados y adecuados para una variedad de aplicaciones y condiciones de instalación. La automatización, la inteligencia, la flexibilidad de la fabricación fotovoltaica y la futura fábrica virtual global son las principales tendencias de la actual modernización industrial. A medida que la tecnología de productos y el proceso de fabricación continúen avanzando, la fabricación fotovoltaica se asemejará más a la fabricación de precisión de semiconductores, y el grado de integración de productos seguirá aumentando.